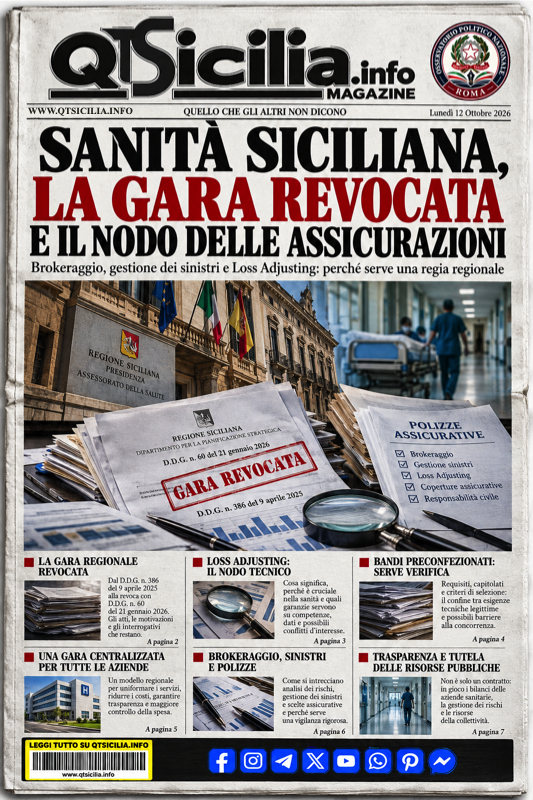
Brokeraggio, gestione dei sinistri e Loss Adjusting: perché serve una regia regionale, non una frammentazione delle procedure. Riceviamo e pubblichiamo.
 Una gara unica per tutte le aziende sanitarie, aperta al mercato e costruita su criteri trasparenti. È questa la strada da approfondire per garantire concorrenza, uniformità, controllo della spesa e tutela dell’interesse pubblico. La revoca della procedura regionale apre interrogativi e sospetti che meritano risposte documentate.
- LA GARA REGIONALE REVOCATA: IL DECRETO CHE APRE AI SOSPETTI
Il primo punto fermo è documentale. Il 9 aprile 2025, con il D.D.G. n. 386, la Regione Siciliana aveva avviato una procedura per il servizio quadriennale di consulenza e assistenza assicurativa in favore degli enti del Servizio sanitario regionale, nominando responsabile unico del progetto il dottor Emanuele Di Paola.
Il 21 gennaio 2026, con il D.D.G. n. 60, il Dipartimento per la Pianificazione strategica ha revocato la procedura e il relativo incarico di RUP. Il provvedimento richiama una nota assessoriale del 16 gennaio 2026 e le valutazioni relative al completamento delle attività di analisi e identificazione dei rischi e di comparazione delle soluzioni assicurative. Richiama, inoltre, la necessità che le aziende sanitarie adeguino i propri processi interni per prevenire i rischi e gestire le eventuali azioni di rivalsa. Secondo quanto riportato negli atti, la revoca è intervenuta su indicazione dell’assessora alla Salute dell’epoca, Daniela Faraoni (vicina alla Lega).
È da qui che parte la riflessione. Perché una procedura regionale destinata a fornire un servizio comune alle aziende sanitarie è stata revocata? Quali valutazioni tecniche hanno portato a ritenere esaurita la necessità di un servizio centralizzato? Quali conseguenze organizzative ed economiche derivano dal trasferimento delle attività alle singole aziende?
E soprattutto: quale modello è stato individuato per garantire che le successive scelte in materia di gestione dei rischi, sinistri e coperture assicurative siano uniformi, confrontabili e trasparenti?
Sono interrogativi legittimi, ai quali occorre rispondere attraverso gli atti amministrativi e le procedure effettivamente adottate. Non servono retroscena né conclusioni precostituite: bastano la documentazione, la verifica delle decisioni e la valutazione dei loro effetti sull’interesse pubblico.
- LOSS ADJUSTING: UN’ATTIVITÀ TECNICA CHE RICHIEDE GARANZIE
Per comprendere la posta in gioco bisogna chiarire il significato di Loss Adjusting, espressione che indica, in ambito assicurativo, attività specialistiche di accertamento, analisi e valutazione dei danni e dei sinistri.
In ambito sanitario queste attività possono riguardare la ricostruzione degli eventi, l’esame delle richieste risarcitorie, la valutazione economica delle pretese e il supporto tecnico nella gestione delle controversie.
Non si tratta di un’attività marginale. La qualità dell’istruttoria può incidere sui tempi di definizione dei sinistri, sulle strategie di gestione del contenzioso e, più in generale, sulla corretta amministrazione delle risorse pubbliche.
Naturalmente, il ruolo e le responsabilità di chi svolge queste funzioni dipendono dall’incarico ricevuto, dal contratto e dalle regole applicabili. Ma proprio la delicatezza delle informazioni trattate rende indispensabili requisiti chiari, competenze verificabili, obblighi di riservatezza e controlli sui possibili conflitti d’interesse.
Le domande, dunque, sono precise: chi svolge queste attività per le aziende sanitarie siciliane? Con quali procedure viene selezionato? Quali informazioni può acquisire e utilizzare? Come si garantisce che le competenze maturate nella gestione dei sinistri non si traducano in vantaggi competitivi ingiustificati nelle successive procedure assicurative?
Sono aspetti che devono essere disciplinati in modo trasparente, soprattutto quando la gestione tecnica dei sinistri si intreccia con la consulenza assicurativa e con la definizione delle coperture.
- BANDI PRECONFEZIONATI? IL SOSPETTO NON È UNA PROVA, MA I REQUISITI VANNO VERIFICATI
Il tema dei cosiddetti bandi preconfezionati richiede attenzione. Un capitolato complesso non è necessariamente irregolare e un requisito specialistico non è automaticamente illegittimo. Allo stesso modo, la partecipazione di pochi operatori non dimostra, da sola, l’esistenza di un intento discriminatorio.
Il problema nasce quando requisiti tecnici, criteri di selezione o modalità di attribuzione dei punteggi non risultano adeguatamente motivati, sono sproporzionati rispetto alle esigenze dell’amministrazione oppure restringono ingiustificatamente la concorrenza.
Per capire se esistano criticità servono documenti: relazioni tecniche, indagini di mercato, capitolati, verbali, risposte ai chiarimenti, criteri di valutazione e verifiche sulle equivalenze professionali.
La questione centrale è semplice: le condizioni di gara rispondono a esigenze reali delle aziende sanitarie oppure introducono barriere che non trovano una giustificazione sufficiente nell’oggetto del servizio?
Una procedura pubblica deve mettere tutti gli operatori in condizione di concorrere sulla base di regole conoscibili, proporzionate e uguali per tutti. La specializzazione è necessaria; la chiusura ingiustificata del mercato, invece, non può esserlo.
- UNA GARA CENTRALIZZATA REGIONALE PER TUTTE LE AZIENDE SANITARIE
È proprio qui che si colloca il nodo politico e amministrativo più importante: la Sicilia ha interesse a costruire un sistema unitario di consulenza e assistenza assicurativa per il proprio Servizio sanitario regionale, anziché affidare ogni volta alle singole aziende la definizione di procedure separate?
La risposta merita una valutazione concreta. Un modello regionale centralizzato potrebbe consentire di aggregare i fabbisogni, uniformare i requisiti, valorizzare il potere contrattuale del sistema sanitario e rendere più omogenea la gestione dei rischi. Potrebbe inoltre ridurre duplicazioni amministrative, favorire economie di scala e assicurare una maggiore tracciabilità delle decisioni.
La centralizzazione, tuttavia, non deve diventare sinonimo di affidamento a un unico operatore senza confronto concorrenziale. Al contrario, deve servire a rendere il confronto più aperto, le regole più uniformi e i controlli più efficaci.
Il modello da approfondire è quello di una procedura regionale aperta al mercato, progettata per rispondere in modo integrato alle esigenze assicurative delle aziende sanitarie, con lotti e prestazioni definiti in base a un’analisi reale dei fabbisogni, nel rispetto della normativa sugli appalti e della concorrenza.
Il perimetro dovrebbe comprendere, secondo le necessità effettive e le valutazioni tecniche della Regione:
- consulenza e brokeraggio assicurativo;
- analisi e mappatura dei rischi;
- supporto nella definizione delle coperture e nella comparazione delle offerte;
- assistenza nella gestione dei sinistri e delle richieste risarcitorie;
- supporto nella gestione del contenzioso assicurativo e delle azioni di rivalsa, nei limiti delle competenze affidate;
- monitoraggio delle polizze, delle scadenze, dei premi e degli andamenti dei sinistri;
- reportistica omogenea, indicatori di performance e strumenti di controllo della spesa.
Non è necessario che tutte queste prestazioni siano affidate indiscriminatamente allo stesso soggetto. Occorre, piuttosto, progettare un sistema nel quale ciascuna attività sia individuata, remunerata e controllata in modo trasparente, valutando anche quando la separazione di determinate funzioni sia opportuna per prevenire conflitti d’interesse.
La Regione dovrebbe definire il quadro comune, aggregare la domanda e presidiare la qualità del servizio. Le aziende sanitarie dovrebbero conservare le responsabilità che spettano loro, contribuendo alla rilevazione dei fabbisogni e alla gestione operativa dei rispettivi rischi.
- IL RISCHIO DELLA FRAMMENTAZIONE: PROCEDURE DIVERSE, REGOLE DA CONTROLLARE
Quando ogni azienda procede autonomamente, possono emergere differenze nei capitolati, nei requisiti richiesti, nelle modalità di gestione dei sinistri e nei criteri utilizzati per individuare le coperture più adeguate.
La frammentazione non costituisce automaticamente un’irregolarità. Può però rendere più difficile confrontare i risultati, aggregare i dati, controllare i costi e verificare la coerenza delle scelte effettuate.
Esiste inoltre un rischio organizzativo, la predisposizione di procedure differenti può produrre documentazioni e requisiti eccessivamente personalizzati rispetto alle singole realtà, con possibili effetti sulla partecipazione degli operatori e sulla parità di trattamento.
Una regia regionale potrebbe ridurre questi rischi attraverso capitolati di riferimento, criteri omogenei, standard di servizio, obblighi di rendicontazione e verifiche periodiche. Le specificità delle singole aziende potrebbero essere considerate senza trasformarle in eccezioni prive di una motivazione tecnica.
L’obiettivo non deve essere accentrare per accentrare, ma garantire che le risorse pubbliche siano gestite attraverso procedure efficienti, contendibili e controllabili.
- BROKERAGGIO, SINISTRI E POLIZZE: TRASPARENZA LUNGO TUTTA LA FILIERA
Analisi dei rischi, gestione dei sinistri, Loss Adjusting, brokeraggio e stipula delle polizze sono attività distinte, ma possono essere collegate sul piano operativo attraverso l’affidamento ai broker che comprendano tutti i servizi in maniera omogenea e trapsarente.
L’analisi dei rischi contribuisce a individuare le esigenze assicurative; i dati sui sinistri consentono di comprendere meglio l’esposizione al rischio; il brokeraggio supporta l’amministrazione nella valutazione di tutte le soluzioni disponibili e nella ricerca delle coperture più appropriate.
Questa interdipendenza rende indispensabile una vigilanza rigorosa. Occorre sapere chi tratta i dati, chi valuta i danni, chi formula le raccomandazioni, chi definisce i fabbisogni assicurativi e chi partecipa alle successive procedure di affidamento tramite gare trasparenti.
Il broker deve assicurare e garantire la tracciabilità delle decisioni, la protezione delle informazioni riservate, la gestione dei conflitti d’interesse e la piena verificabilità dei criteri adottati. È però legittimo chiedere che l’intera filiera sia organizzata in modo da prevenire commistioni improprie, vantaggi competitivi ingiustificati e procedure non sufficientemente trasparenti.
- LA SFIDA È UNA SOLA: PROTEGGERE LE RISORSE PUBBLICHE
La revoca della gara regionale non deve trasformarsi in una semplice archiviazione amministrativa del problema. Deve diventare l’occasione per chiarire quale modello la Regione intenda adottare per gestire, in modo coordinato, i rischi e le esigenze assicurative della sanità siciliana. Non alimentare sospetti.
Se il servizio centralizzato non è più ritenuto necessario, occorre spiegare sulla base di quali valutazioni tecniche ed economiche. Se, invece, permangono esigenze nelle aziende sanitarie, è opportuno verificare la possibilità di una nuova procedura regionale, più completa, meglio strutturata e aperta alla concorrenza, per fugare i sospetti che finora si sono addensati in quanto solo alcune di esse hanno aderito alla sollecitazione dell’ex assessore Faraoni e guarda caso solo quelle che i rumors definiscono vicini ad una sola parte politica, quelli in quota Lega.
La soluzione non è scegliere tra centralizzazione e autonomia come se fossero principi assoluti. È costruire un sistema nel quale la Regione eserciti una funzione di coordinamento, le aziende mantengano le responsabilità di competenza e gli operatori economici possano competere sulla base di regole chiare e verificabili.
Quando si parla di sanità, non è in gioco soltanto un contratto assicurativo. Sono in gioco i bilanci delle aziende, la gestione dei rischi, la capacità di affrontare i contenziosi e l’impiego di risorse appartenenti alla collettività e le garanzie dei cittadini.
Per questo la domanda conclusiva è inevitabile, la Sicilia intende dotarsi di una strategia assicurativa regionale, fondata su una gara realmente aperta, su prestazioni definite in modo trasparente e su controlli lungo tutta la filiera, oppure continuerà a lasciare che esigenze di singoli vengano affrontate attraverso percorsi separati?
La risposta non può essere affidata solo alle dichiarazioni. Deve emergere dagli atti, dalle scelte amministrative e dai risultati misurabili per il Servizio sanitario regionale che vive un momento di scandali eccessivi, dall’inchiesta su Cuffaro, al Cefpas ad tutte le altre questioni aperte. Non vorremmo annoverare anche questo tema al disastro sulla sanità regionale.
Non si accusa alcuno senza prove, saranno gli inquirenti, cui sarà trasmessa questa nota, ad accertare tutto sulla base della documentazione acquisita. Ma chiedere conto delle decisioni e proporre un modello regionale capace di garantire concorrenza, uniformità e controllo della spesa, è un obbligo.
